"INFORME SEMANAL"
Evolución precio mercado spot
SEMANA
08
Lunes 20-02-2023 a Domingo 26-02-2023
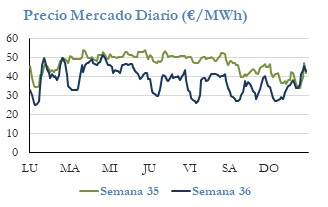
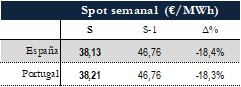
El precio medio del Mercado Diario ha disminuido hasta situarse
en 134,69 €/MWh, lo que supone una variación de 3,42 €/MWh
respecto a los 138,11 €/MWh de la semana anterior. La
máxima diferencia de precios diarios se produjo para el
domingo 26 de febrero ya que su precio fue 81,05 €/MWh,
equivalente a 43,04 €/MWh más barato que el domingo
anterior.
La generación nuclear desciende (-0,6 GW) debido al fallo en
uno de los generadores diésel de seguridad de la CN Ascó I,
mientras que el saldo neto exportador de las interconexiones
aumenta (-0,9 GW). Esto ocasiona una subida en la casación de
centrales térmicas (+0,6 GW), aunque no tan pronunciada por
el descenso de la demanda (-0,7 GW).
En cuanto a los intercambios internacionales, el precio medio
semanal en Francia se sitúa por encima del de España,
aumentando hasta asentarse en los 153,94 €/MWh, 13,70
€/MWh más respecto a la semana anterior. Durante el 29,8% de
las horas ha habido acoplamiento entre ambos mercados; no
obstante, debido a la diferencia de precios entre países, España
se ha mantenido exportadora el 69% de las horas e importadora
1,2%. Para la H15 del día 26 de febrero, se registró la máxima
diferencia de precios entre ambos (149,35 €/MWh FR>ES). En
cuanto a Portugal, el acoplamiento se ha mantenido durante el
93,45% de las horas.
El saldo neto en las interconexiones continúa una semana más
como exportador, registrando un total de -1,2 GW.
Variación anual
El precio spot acumulado hasta el domingo 26 de febrero disminuye
un 50,2% respecto al del mismo periodo de 2022, mientras que en
Francia el precio medio en el mismo periodo es un 36,2% inferior.
La expectativa de cierre del año en curso en España aumenta
ligeramente respecto a la semana anterior y se sitúa en 127,03
€/MWh, frente a los 125,58 €/MWh de la semana previa.
Expectativas para la semana en curso
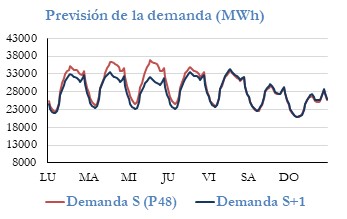
Según la previsión de REE, la demanda de la semana 09 subirá con
un porcentaje mayor de un 4% con respecto a la semana de
análisis provocado por la bajada de las temperaturas.
En cuanto a la generación, se prevé que la producción eólica suba
con respecto a la semana de análisis (+40%) y se sitúe en el
entorno de los 8 GW. En consecuencia, se espera que el precio
medio semanal baje, situándose en el entorno por debajo de los
130 €/MWh